A Reforma Tributária muda mais do que os nomes dos tributos incidentes sobre clínicas e profissionais veterinários. A substituição gradual de PIS, Cofins, ISS e ICMS por CBS e IBS altera a lógica da tributação sobre o consumo, amplia a relevância dos créditos tributários e exige revisão dos sistemas de emissão fiscal.
Para clínicas veterinárias, hospitais, consultórios e empresas que combinam atendimento clínico com venda de medicamentos, rações e produtos pet, a mudança exige atenção adicional. Nem todas as receitas terão necessariamente o mesmo tratamento fiscal.
Há ainda um ponto relevante para a categoria: médicos-veterinários estão entre os profissionais contemplados pela redução de 30% das alíquotas de IBS e CBS prevista na legislação, desde que os requisitos legais sejam atendidos.
Por isso, compreender a tributação sobre serviços veterinários antes das próximas etapas da transição é essencial para revisar preços, estrutura societária, cadastro de serviços e produtos, documentos fiscais e planejamento tributário. Empresas que combinam clínica e comércio também precisam observar os cuidados relacionados à operação mista de pet shop com clínica veterinária.
O que muda na tributação sobre serviços veterinários com CBS e IBS?
A Reforma Tributária instituiu dois tributos centrais sobre o consumo: a CBS, de competência federal, e o IBS, de competência compartilhada entre estados, Distrito Federal e municípios. Eles substituirão gradualmente PIS, Cofins, ICMS e ISS ao longo do período de transição.
Na tributação sobre serviços veterinários, uma das principais particularidades é a redução de 30% das alíquotas de IBS e CBS prevista para médicos-veterinários e zootecnistas que prestem serviços enquadrados nas condições legais.
O artigo 127 da Lei Complementar nº 214/2025 inclui expressamente médicos-veterinários e zootecnistas entre os profissionais sujeitos ao tratamento reduzido.
Isso não significa uma alíquota final de 30%. A legislação determina uma redução de 30% sobre as alíquotas-padrão aplicáveis à operação.
Também não significa que todas as receitas de uma clínica veterinária tenham automaticamente esse benefício. Serviços profissionais, venda de medicamentos, comércio de rações, acessórios e outras atividades precisam ser analisados separadamente.
Por que clínicas veterinárias precisam separar suas receitas?
Uma clínica pode reunir várias atividades dentro do mesmo CNPJ. Entre elas:
- consultas;
- cirurgias;
- exames laboratoriais;
- diagnóstico por imagem;
- internação;
- vacinação;
- atendimento domiciliar;
- venda de medicamentos;
- venda de rações;
- venda de acessórios;
- banho e tosa;
- outros serviços relacionados ao mercado pet.
Do ponto de vista comercial, tudo pode fazer parte da experiência oferecida ao tutor. Do ponto de vista tributário, porém, essas receitas não devem ser tratadas automaticamente da mesma maneira.
Uma consulta realizada por médico-veterinário possui natureza diferente da venda de um saco de ração, por exemplo.
Essa separação influencia:
- classificação da operação;
- emissão do documento fiscal;
- aplicação de reduções de alíquota;
- incidência de IBS e CBS;
- aproveitamento de créditos;
- precificação;
- análise da margem.
A estrutura cadastral também precisa acompanhar a realidade operacional. O conteúdo sobre CNAE para clínica veterinária mostra como a atividade principal e os CNAEs secundários devem refletir consultas, exames, comércio e demais operações desenvolvidas pela empresa.
Médicos-veterinários terão redução de 30% no IBS e na CBS?
Sim, nas situações enquadradas na legislação.
A redução está prevista para serviços de determinadas profissões intelectuais sujeitas à fiscalização de conselho profissional. Médicos-veterinários e zootecnistas aparecem expressamente entre as categorias abrangidas pela regra.
O percentual deve ser interpretado corretamente.
Como funciona a redução?
A redução é aplicada sobre as alíquotas-padrão de IBS e CBS, e não representa uma alíquota fixa de 30%.
Em uma representação meramente didática, se uma determinada alíquota fosse equivalente a 100 unidades, a aplicação da redução faria a incidência corresponder a 70 unidades.
Esse exemplo não representa a alíquota efetiva do setor. O objetivo é apenas demonstrar a lógica da redução prevista na legislação.
Além disso, o valor efetivamente pago dependerá de outros fatores, como créditos tributários, regime escolhido, estrutura de despesas e composição do faturamento.
Toda clínica veterinária poderá usar a redução?
Não automaticamente.
A legislação estabelece condições específicas para a prestação dos serviços profissionais por pessoas jurídicas. Por isso, não basta possuir um CNAE relacionado à atividade veterinária.
Entre os elementos que precisam ser avaliados estão:
- habilitação profissional dos sócios;
- relação entre a atividade exercida e a profissão regulamentada;
- fiscalização por conselho profissional;
- composição do quadro societário;
- atividades efetivamente executadas pela empresa;
- participação dos profissionais na prestação dos serviços relacionados à atividade-fim.
A estrutura jurídica precisa refletir a operação real. Contrato social, objeto da empresa, quadro societário e atividade efetivamente executada devem ser analisados conjuntamente.
Clínica veterinária com pet shop terá o mesmo tratamento?
Não necessariamente.
Essa é uma situação comum e que exige separação clara entre atividade profissional e atividade comercial.
Imagine uma clínica que oferece:
- consulta veterinária;
- cirurgia;
- medicamento utilizado durante um procedimento;
- medicamento vendido para tratamento domiciliar;
- ração;
- coleira;
- produtos de higiene.
Essas operações podem ter naturezas tributárias diferentes.
Aplicar automaticamente a redução destinada aos serviços profissionais sobre todo o faturamento da clínica pode resultar em recolhimento incorreto. A empresa precisa identificar qual parcela da receita corresponde efetivamente ao serviço veterinário e qual decorre da venda de mercadorias.
Como a nova tributação sobre serviços veterinários funciona na prática?
A adaptação deve começar pela operação real da clínica, e não apenas pelo contrato social ou pela atividade principal registrada.
- Mapear todas as receitas da empresa. Separe consultas, cirurgias, exames, internação, vacinação, outros procedimentos e vendas de produtos.
- Identificar as operações potencialmente beneficiadas. Verifique quais serviços estão diretamente relacionados à atuação profissional prevista na legislação.
- Revisar o quadro societário. Analise quem são os sócios, suas habilitações profissionais e a estrutura jurídica da empresa.
- Conferir CNAEs e objeto social. As atividades registradas precisam corresponder ao que realmente acontece na clínica.
- Separar serviços e mercadorias no sistema. O ERP ou software de gestão deve permitir identificar a natureza de cada receita.
- Revisar a emissão fiscal. NFS-e, NF-e e demais documentos devem acompanhar as novas regras tributárias e seus respectivos leiautes.
- Simular débitos e créditos. A análise não deve considerar apenas a alíquota incidente sobre o faturamento.
- Revisar preços e margens. Mudanças na carga tributária líquida podem alterar a rentabilidade de cada serviço ou produto.
- Acompanhar o cronograma de transição. As alterações entram em vigor de maneira gradual e exigem acompanhamento contínuo.
Esse diagnóstico é especialmente relevante para hospitais veterinários, clínicas com laboratório próprio e estabelecimentos que unem atendimento médico-veterinário e comércio.
Como era a tributação antes de CBS e IBS?
No modelo anterior, clínicas veterinárias estavam sujeitas a diferentes tributos de acordo com o regime tributário adotado.
Entre eles:
- IRPJ;
- CSLL;
- PIS;
- Cofins;
- ISS;
- ICMS nas operações comerciais;
- contribuições previdenciárias.
No Simples Nacional, diferentes tributos são reunidos no DAS, observadas as regras aplicáveis à atividade.
No Lucro Presumido ou no Lucro Real, tributos federais, municipais e eventualmente estaduais possuem apurações próprias.
A Reforma Tributária altera principalmente a tributação sobre o consumo. Segundo a Receita Federal, a CBS substituirá PIS e Cofins, enquanto o IBS substituirá gradualmente ICMS e ISS.
IRPJ, CSLL, contribuições previdenciárias e outros tributos não desaparecem simplesmente em razão da implantação da CBS e do IBS.
CBS e IBS na veterinária: principais diferenças
| Aspecto | Sistema anterior | Novo modelo | Atenção para veterinários |
| Tributos sobre consumo | PIS, Cofins, ISS e ICMS | CBS e IBS | A substituição ocorre gradualmente |
| Serviços veterinários | Tributação conforme regime e ISS | Redução de 30% de IBS e CBS nas situações previstas | É necessário atender aos requisitos legais |
| Venda de produtos | ICMS e tributos federais | IBS e CBS conforme as regras aplicáveis | Comércio não deve ser confundido com serviço profissional |
| Créditos | Regras distintas para cada tributo | Não cumulatividade mais ampla no regime regular | Documentação das aquisições ganha relevância |
| Documentos fiscais | NFS-e, NF-e e demais modelos | Documentos adaptados à CBS e ao IBS | Sistemas precisam ser atualizados |
| Simples Nacional | Tributos concentrados no DAS | Regras adaptadas ao IBS e à CBS | A estratégia deve ser simulada |
| Precificação | Baseada na carga tributária vigente | Precisa considerar débitos, créditos e tratamentos diferenciados | Margem deve ser recalculada |
O que clínicas veterinárias precisam observar em 2026?
O ano de 2026 funciona como uma etapa de implementação e adaptação operacional da Reforma Tributária do Consumo.
De acordo com a Receita Federal, as alíquotas de teste são de 0,9% para CBS e 0,1% para IBS. O modelo também prevê regras específicas de compensação e dispensa do recolhimento da alíquota de teste quando as condições relacionadas às obrigações acessórias são cumpridas.
As informações oficiais sobre essa fase podem ser consultadas nas orientações da Reforma Tributária para 2026.
Para as clínicas, o maior desafio dessa fase é operacional. Será necessário alinhar:
- cadastro de serviços;
- cadastro de mercadorias;
- sistema de gestão;
- NFS-e;
- NF-e;
- separação das receitas;
- parametrizações tributárias;
- integração com a contabilidade.
A Receita Federal e o Comitê Gestor do IBS também mantêm um cronograma oficial dos documentos fiscais eletrônicos, que deve ser acompanhado pelas empresas durante a adaptação dos sistemas.
O que muda em 2027?
Em 2027 ocorre uma mudança mais profunda na estrutura federal da tributação sobre o consumo.
PIS e Cofins são extintos e a CBS passa a integrar efetivamente o novo modelo. O IBS também avança em sua implantação, enquanto ICMS e ISS seguem durante parte do período de transição.
Para clínicas veterinárias, isso torna necessário analisar:
- alíquota aplicável aos serviços;
- redução de 30%;
- créditos permitidos;
- compras de insumos;
- equipamentos;
- medicamentos;
- serviços contratados;
- estrutura societária;
- atividades comerciais;
- regime tributário;
- impacto sobre os preços.
A decisão tributária passa a depender cada vez menos de uma simples comparação de alíquotas e mais da composição econômica da operação.
Como os créditos de IBS e CBS podem afetar clínicas veterinárias?
A não cumulatividade é um dos pilares do novo sistema.
No regime regular, determinadas aquisições podem gerar créditos de IBS e CBS, desde que sejam atendidos os requisitos estabelecidos pela legislação.
Isso torna necessário mapear compras e despesas relacionadas à atividade.
Em uma clínica veterinária, podem merecer análise:
- medicamentos utilizados em procedimentos;
- materiais hospitalares;
- insumos laboratoriais;
- equipamentos;
- serviços contratados;
- softwares e soluções operacionais;
- outras aquisições relacionadas à atividade.
O efeito dos créditos varia de acordo com a natureza da operação e o regime de recolhimento.
Por isso, dois estabelecimentos com o mesmo faturamento podem apresentar cargas tributárias líquidas diferentes.
Uma clínica que utiliza equipamentos, medicamentos e serviços terceirizados em grande escala possui estrutura distinta de um pequeno consultório focado principalmente em consultas.
Simples Nacional continuará sendo opção para clínicas veterinárias?
Sim. A Reforma Tributária não extingue o Simples Nacional.
No entanto, as regras relacionadas a IBS e CBS tornam a análise mais detalhada. A clínica precisa avaliar não apenas quanto paga no DAS, mas também:
- possibilidade de créditos;
- perfil dos clientes;
- compras e fornecedores;
- faturamento;
- margem;
- composição das atividades.
Empresas que atendem predominantemente pessoas físicas podem apresentar uma dinâmica diferente de clínicas que prestam serviços para outras empresas, seguradoras, criadores ou grandes grupos.
No ambiente B2B, por exemplo, o tratamento dos créditos pode influenciar a própria relação comercial.
Por isso, permanecer no Simples apenas por hábito pode não ser a melhor decisão. A escolha precisa ser sustentada por simulações.
Estrutura societária pode afetar a tributação?
Sim.
Como a redução destinada aos serviços profissionais possui requisitos específicos, a estrutura societária da clínica precisa fazer parte do diagnóstico tributário.
Uma sociedade formada por médicos-veterinários que atuam diretamente na prestação dos serviços pode apresentar características diferentes de uma organização com:
- composição societária incompatível com os requisitos legais;
- atividades comerciais amplas;
- participações societárias que alterem o enquadramento;
- estrutura operacional desvinculada do exercício profissional dos sócios.
A análise precisa considerar a substância econômica da operação.
Alterar formalmente o contrato social sem correspondência com o funcionamento real da empresa não substitui um planejamento tributário consistente.
Conselho Regional de Medicina Veterinária também entra no diagnóstico?
Sim.
A profissão de médico-veterinário é regulamentada e sujeita à fiscalização profissional.
Como a redução de IBS e CBS está vinculada à prestação de serviços por profissionais submetidos à fiscalização de conselho, a regularidade profissional e a compatibilidade entre atividade exercida e estrutura empresarial também merecem atenção.
Esse diagnóstico deve ser realizado em conjunto com:
- contrato social;
- registro empresarial;
- CNAE;
- objeto social;
- responsabilidade técnica;
- forma efetiva de prestação dos serviços.
Prestação de serviços e venda de produtos precisam ser separadas
Esse é um dos pontos operacionais mais importantes para clínicas veterinárias com atividades diversificadas.
Uma empresa que cobra no mesmo atendimento por consulta, exames, medicamento administrado, medicamento vendido e produtos para o animal pode estar realizando operações tributariamente distintas.
A empresa precisa estabelecer controles capazes de demonstrar:
- qual serviço foi realizado;
- quem prestou o serviço;
- qual receita corresponde ao serviço profissional;
- quais valores decorrem da venda de mercadorias;
- qual documento fiscal foi utilizado;
- qual tratamento de IBS e CBS foi aplicado.
Quanto maior for a combinação entre clínica, hospital, laboratório, farmácia veterinária e pet shop, maior será a necessidade de separação das receitas.
O acompanhamento financeiro também ajuda nesse controle. A Rocha Contábil detalha práticas de organização no conteúdo sobre controle de entrada e saída para clínica veterinária.
Principais erros na tributação sobre serviços veterinários
1. Considerar que toda receita terá redução de 30%
O tratamento reduzido está relacionado aos serviços enquadrados nas condições legais.
Impacto: aplicação indevida da redução e formação de passivo tributário.
Como evitar: separar receitas e validar a natureza de cada atividade antes da apuração.
2. Confundir redução de 30% com alíquota de 30%
A legislação reduz a alíquota aplicável; ela não cria uma alíquota nominal de 30%.
Impacto: projeções incorretas de carga tributária, preço e margem.
Como evitar: aplicar o percentual de redução sobre a alíquota efetivamente prevista para a operação.
3. Misturar pet shop e serviços veterinários
Venda de mercadorias e prestação profissional são operações diferentes.
Impacto: erro na tributação, no documento fiscal e na análise da margem.
Como evitar: criar cadastros, documentos e centros de receita distintos.
4. Ignorar os créditos do novo sistema
Comparar somente a alíquota incidente sobre o faturamento pode levar a uma conclusão incompleta.
Impacto: decisões inadequadas sobre regime tributário ou precificação.
Como evitar: simular débitos e créditos conjuntamente.
5. Não atualizar sistemas e documentos fiscais
A transição já possui cronogramas técnicos e exige novas parametrizações.
Impacto: inconsistências, rejeições de documentos e retrabalho.
Como evitar: revisar ERP, NFS-e, NF-e e integrações com antecedência.
6. Reprecificar todos os serviços da mesma forma
Cada atividade pode ter margem, custo e tratamento tributário diferentes.
Impacto: alguns serviços podem perder rentabilidade enquanto outros ficam com preços desalinhados.
Como evitar: analisar a margem individualmente. O conteúdo sobre precificação de serviços para veterinários e pet shops ajuda a organizar essa análise.
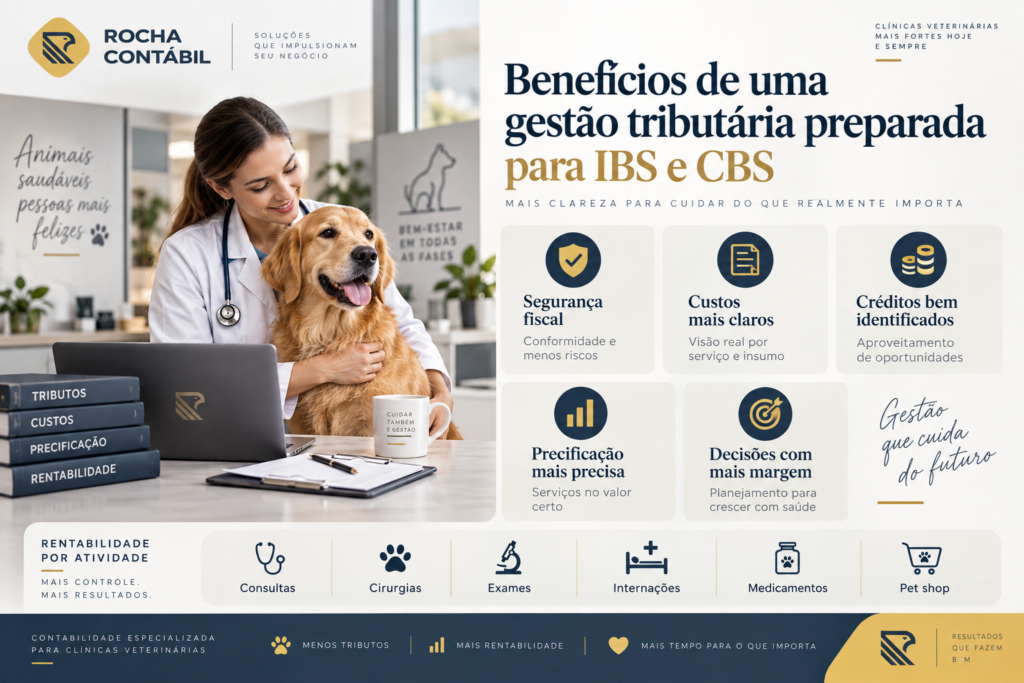
Benefícios de uma gestão tributária preparada para IBS e CBS
O primeiro ganho é a segurança fiscal.
Separar corretamente serviços e comércio reduz o risco de utilizar reduções ou classificações em operações que não atendem aos requisitos legais.
A clínica também consegue avaliar com mais precisão seus custos.
Com os créditos corretamente identificados, a análise deixa de considerar apenas a tributação bruta sobre o faturamento e passa a enxergar o custo tributário líquido.
Outro benefício está na precificação.
A empresa passa a enxergar de maneira mais clara a rentabilidade de:
- consultas;
- cirurgias;
- exames;
- internações;
- medicamentos;
- pet shop;
- outras atividades.
Essa visão melhora decisões de investimento, expansão e gestão de custos.
A clínica consegue avaliar com números mais consistentes se vale a pena ampliar determinada especialidade, investir em laboratório próprio, terceirizar exames, expandir a área comercial ou abrir uma nova unidade.
Perguntas frequentes sobre tributação sobre serviços veterinários
1.Veterinários terão redução no IBS e na CBS?
Sim. A legislação prevê redução de 30% das alíquotas de IBS e CBS para serviços prestados por médicos-veterinários e outros profissionais expressamente listados, desde que sejam atendidos os requisitos aplicáveis.
2.A alíquota dos veterinários será de 30%?
Não. O percentual representa uma redução de 30% sobre as alíquotas-padrão de IBS e CBS. Ele não corresponde à alíquota final do setor.
3.A venda de medicamentos recebe a mesma redução?
Não deve ser presumido. A redução está relacionada aos serviços profissionais enquadrados na legislação. A venda de mercadorias precisa ser analisada conforme sua própria natureza tributária.
4.Clínicas do Simples Nacional também serão afetadas?
Sim. O Simples Nacional permanece, mas as regras de IBS e CBS alteram a análise de créditos, fornecedores, preços e estrutura tributária. Cada clínica deverá avaliar o impacto de acordo com sua operação.
5.Quando o ISS acaba?
O ISS não é extinto imediatamente. Segundo o cronograma oficial, a transição de ICMS e ISS para o IBS ocorre entre 2029 e 2032, com vigência integral do novo modelo em 2033.
6.O que uma clínica deve fazer ainda em 2026?
Deve revisar sistemas, documentos fiscais, cadastros de serviços e produtos, estrutura societária, regime tributário, composição das receitas e formação de preços, além de acompanhar os cronogramas oficiais de implementação.
O que clínicas veterinárias precisam preparar antes de 2027
A tributação sobre serviços veterinários passa a depender de uma combinação entre natureza da receita, estrutura societária, regime tributário, créditos e documentação fiscal.
A redução de 30% para serviços profissionais veterinários é um ponto relevante previsto na legislação, mas não elimina a necessidade de análise individual.
Clínicas que também possuem pet shop, venda de medicamentos ou outras atividades comerciais precisam separar essas operações corretamente.
Também será necessário compreender a lógica dos créditos de IBS e CBS e seus efeitos sobre o custo tributário líquido.
A transição já está acontecendo. Em 2026, sistemas e documentos estão sendo adaptados; em 2027, a CBS ganha papel efetivo com a extinção de PIS e Cofins; e, entre 2029 e 2032, ocorre a substituição gradual de ICMS e ISS pelo IBS.
Quanto antes a clínica estruturar essas informações, maior será sua capacidade de revisar preços, margem e decisões empresariais sem depender de ajustes emergenciais.
Prepare sua clínica veterinária para as novas regras tributárias
A Rocha Contábil oferece soluções de Assessoria Contábil, Assessoria Fiscal, Gestão de Departamento Pessoal, Legalização de Empresas e Terceirização Financeira, além de atendimento direcionado a clínicas veterinárias e pet shops.
Para empresas do setor veterinário, esse acompanhamento permite relacionar as mudanças de CBS e IBS à estrutura real da operação, incluindo separação de receitas, enquadramento fiscal, controles financeiros, documentos fiscais e análise dos impactos sobre margem e crescimento.
Com a Reforma Tributária avançando, esperar a primeira diferença aparecer na apuração pode tornar a adaptação mais difícil. O ideal é avaliar previamente como serviços, vendas, créditos, preços e estrutura empresarial se comportam no novo modelo.
Se sua clínica precisa revisar a estrutura tributária e se preparar para as próximas etapas da Reforma Tributária, converse com a equipe da Rocha Contábil e solicite uma análise da operação.