Receber honorários como pessoa física pode parecer mais simples no início da carreira. Entretanto, conforme o faturamento aumenta, a incidência do Imposto de Renda, da contribuição previdenciária e dos custos profissionais pode comprometer uma parcela relevante da renda médica.
A abertura de uma empresa pode tornar a tributação mais eficiente, facilitar contratos com clínicas e hospitais e permitir uma organização financeira mais adequada. Essa mudança, porém, não deve ser tratada apenas como a obtenção de um CNPJ.
O médico precisa definir a atividade empresarial, escolher o regime tributário, organizar pró-labore e distribuição de lucros, emitir notas fiscais e verificar a necessidade de registro da empresa no Conselho Regional de Medicina. Uma migração incompleta pode gerar economia aparente no curto prazo e passivos fiscais no futuro.
Neste artigo, você entenderá como funciona a Pessoa Jurídica para médicos, quais são suas principais vantagens e como migrar da atuação como pessoa física para uma estrutura empresarial regular.
O que é Pessoa Jurídica para médicos?
A Pessoa Jurídica para médicos é uma empresa constituída para prestar serviços médicos, emitir notas fiscais e receber honorários por consultas, plantões, procedimentos, cirurgias ou contratos com instituições de saúde.
O médico continua sendo responsável tecnicamente pelos atendimentos, mas os pagamentos pelos serviços passam a ser recebidos pela empresa. A tributação ocorre de acordo com o regime escolhido, como Simples Nacional, Lucro Presumido ou Lucro Real, e não pelas regras comuns aplicáveis aos rendimentos da pessoa física.
Na prática, abrir uma empresa médica envolve decisões societárias, tributárias, contábeis e profissionais. Por isso, a análise deve considerar não apenas quanto será pago em impostos, mas também os custos de manutenção do CNPJ, as obrigações acessórias e a forma de retirada dos recursos.
Quando vale a pena o médico abrir uma empresa?
A abertura de uma empresa costuma ser considerada quando o profissional começa a receber valores recorrentes de hospitais, clínicas, operadoras de saúde, pacientes ou empresas que exigem nota fiscal.
Não existe um faturamento único a partir do qual o CNPJ se torna automaticamente vantajoso. A análise depende de fatores como:
- valor mensal dos honorários;
- origem dos recebimentos;
- despesas profissionais;
- contribuição previdenciária;
- especialidade médica;
- existência de funcionários;
- atuação em consultório próprio;
- quantidade de contratos;
- composição da folha de pagamento;
- município em que o serviço é prestado;
- regime tributário disponível.
Um médico com folha de pagamento relevante pode encontrar no Simples Nacional uma condição diferente daquela aplicável a outro profissional que trabalha sozinho e possui poucas despesas.
Da mesma forma, uma clínica com estrutura empresarial, equipe, equipamentos e serviços de apoio diagnóstico pode ter possibilidades tributárias que não se aplicam a um médico que apenas realiza plantões.
A decisão deve partir de uma simulação comparando a carga da pessoa física com todos os custos da pessoa jurídica. O conteúdo sobre planejamento tributário para clínica médica apresenta os principais fatores que precisam ser avaliados nessa análise.
Quais são as vantagens da Pessoa Jurídica para médicos?
1.Possibilidade de reduzir a carga tributária
Na atuação como pessoa física, os rendimentos podem ficar sujeitos à tabela progressiva do Imposto de Renda, além da contribuição previdenciária aplicável.
Na pessoa jurídica, a tributação segue as regras do regime escolhido. Dependendo do faturamento, da folha de pagamento, da margem e da operação, a carga efetiva pode ser menor.
Essa vantagem não decorre apenas da abertura do CNPJ. Ela depende de:
- enquadramento correto da atividade;
- escolha adequada do regime tributário;
- apuração mensal dos tributos;
- definição coerente do pró-labore;
- escrituração contábil;
- comprovação das despesas;
- regularidade das notas fiscais;
- separação entre patrimônio pessoal e empresarial.
Uma empresa aberta sem planejamento pode pagar mais impostos do que o necessário ou criar riscos na distribuição de lucros.
2.Facilidade para contratar com hospitais e clínicas
Hospitais, clínicas, laboratórios e operadoras frequentemente contratam profissionais por meio de pessoas jurídicas.
Nesse modelo, o médico emite nota fiscal pelos serviços prestados, conforme o contrato e os atendimentos realizados. Isso facilita a documentação dos pagamentos e a organização dos repasses.
Entretanto, a existência de um CNPJ não elimina automaticamente os riscos trabalhistas. Quando a relação apresenta pessoalidade, habitualidade, remuneração e subordinação, pode haver questionamento sobre vínculo de emprego.
A contratação deve refletir a realidade operacional e ser formalizada com obrigações, autonomia e responsabilidades claramente definidas.
3.Organização financeira e patrimonial
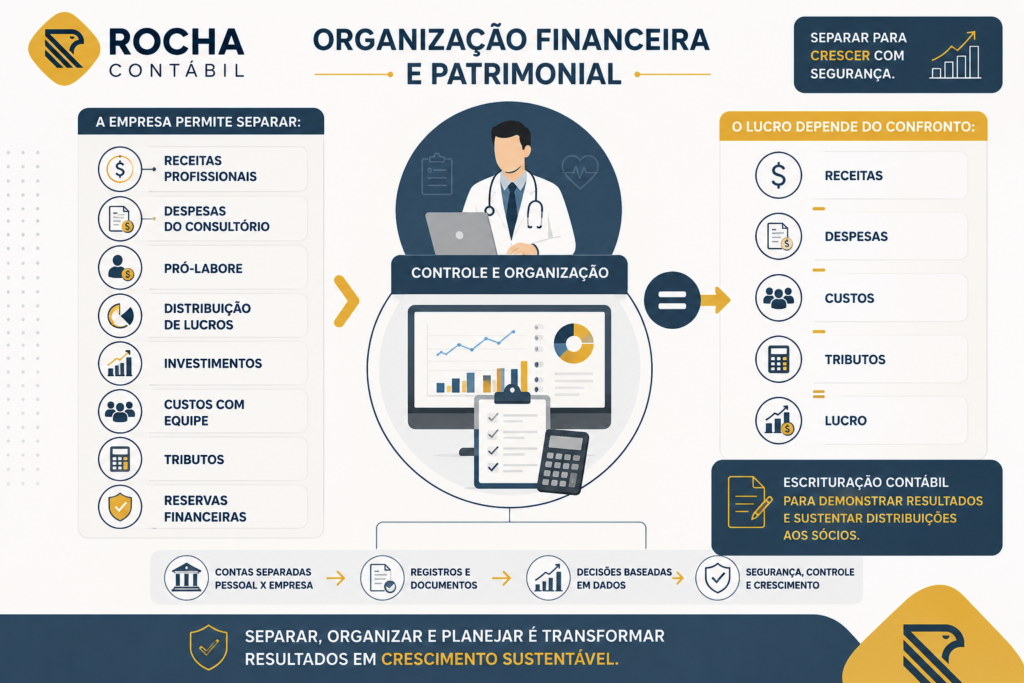
A empresa permite separar:
- receitas profissionais;
- despesas do consultório;
- pró-labore;
- distribuição de lucros;
- investimentos;
- custos com equipe;
- tributos;
- reservas financeiras.
Essa separação melhora a leitura do resultado da atividade médica. O saldo disponível na conta da empresa não deve ser confundido com lucro distribuível.
O lucro depende do confronto entre receitas, despesas, custos e tributos. Por isso, a escrituração contábil é necessária para demonstrar o resultado e sustentar as distribuições realizadas aos sócios.
4.Maior capacidade de planejamento
Com relatórios contábeis e financeiros, o médico consegue analisar:
- faturamento por hospital ou clínica;
- receita por procedimento;
- despesas fixas;
- rentabilidade do consultório;
- custos com secretária e equipe;
- necessidade de reajustar honorários;
- capacidade de investir;
- previsibilidade tributária;
- formação de reserva de caixa.
Essas informações tornam a empresa mais preparada para contratar profissionais, adquirir equipamentos, abrir uma clínica ou ampliar o atendimento.
5.Possibilidade de distribuir lucros
Depois do pagamento dos custos, tributos e obrigações, o resultado da empresa pode ser destinado aos sócios conforme a legislação e os registros contábeis.
A distribuição de lucros não substitui automaticamente o pró-labore. Quando o médico exerce atividade habitual na empresa, é necessário avaliar a remuneração pelo trabalho e as contribuições correspondentes.
Sem contabilidade regular, a empresa pode ter limitações para demonstrar o lucro efetivamente apurado e distribuído.
Pessoa física ou Pessoa Jurídica: quais são as diferenças?
| Aspecto | Médico pessoa física | Médico pessoa jurídica |
| Forma de recebimento | Recibo ou documento aplicável ao atendimento | Nota fiscal emitida pela empresa |
| Imposto de Renda | Tabela progressiva da pessoa física | Conforme o regime tributário da empresa |
| Contribuição previdenciária | Incide segundo as regras da pessoa física | Pode incidir sobre pró-labore e outras remunerações |
| Despesas profissionais | Dedutibilidade condicionada às regras aplicáveis | Registradas na contabilidade conforme a natureza e a documentação |
| Distribuição de lucros | Não se aplica | Possível com base no resultado empresarial |
| Contratos institucionais | Pode haver limitações | Modelo amplamente utilizado por hospitais e clínicas |
| Controle financeiro | Frequentemente misturado às contas pessoais | Deve ser separado do patrimônio do sócio |
| Obrigações | IRPF, livro-caixa e outras obrigações aplicáveis | Tributos, notas fiscais, contabilidade e declarações empresariais |
| Registro profissional | Inscrição pessoal no CRM | Pode exigir registro da empresa e indicação de diretor técnico |
| Crescimento | Estrutura limitada à atuação individual | Permite equipe, sócios, unidades e expansão |
A tabela apresenta diferenças gerais. A decisão depende de uma análise individualizada da atividade médica, dos contratos e do planejamento profissional.
Como migrar de pessoa física para Pessoa Jurídica na prática?
A migração deve ser feita de forma coordenada para evitar períodos sem emissão fiscal, pagamentos direcionados à conta errada ou contratos incompatíveis com o novo CNPJ.
1. Levante o faturamento e os custos atuais
O primeiro passo é reunir informações dos últimos meses:
- honorários recebidos;
- fontes pagadoras;
- plantões realizados;
- despesas profissionais;
- contribuição previdenciária;
- Imposto de Renda;
- custos com consultório;
- pagamentos a auxiliares;
- investimentos previstos;
- contratos vigentes.
Esse levantamento permite comparar o custo da pessoa física com os cenários possíveis na pessoa jurídica.
2. Defina quais serviços a empresa prestará
A descrição da atividade deve refletir a atuação real.
A empresa pode prestar, conforme seu objeto social e sua regularização:
- consultas médicas;
- plantões;
- procedimentos;
- cirurgias;
- serviços ambulatoriais;
- exames;
- assistência em hospitais;
- telemedicina;
- apoio diagnóstico;
- outras atividades compatíveis.
O objeto social não deve ser genérico a ponto de dificultar o licenciamento nem amplo demais a ponto de incluir atividades que não serão realizadas.
3. Escolha a natureza jurídica
O médico pode constituir uma empresa individual ou uma sociedade, conforme a operação.
Entre os formatos que podem ser avaliados estão:
- Sociedade Limitada Unipessoal;
- Sociedade Empresária Limitada;
- Sociedade Simples Limitada;
- outros formatos permitidos para a atividade.
A escolha influencia o ato constitutivo, as regras dos sócios, a administração e a organização patrimonial.
Médicos não podem utilizar o MEI para exercer Medicina, pois a atividade profissional não integra as ocupações autorizadas nesse enquadramento.
4. Selecione os CNAEs
O CNAE deve corresponder ao serviço efetivamente prestado.
Entre os códigos utilizados em atividades médicas estão classificações relacionadas a:
- atividade médica ambulatorial com recursos para procedimentos cirúrgicos;
- atividade médica ambulatorial com recursos para exames complementares;
- atividade médica ambulatorial restrita a consultas;
- serviços de diagnóstico;
- serviços hospitalares;
- outras atividades de atenção à saúde.
O código correto depende da estrutura e do atendimento. Um médico que presta somente consultas não deve copiar automaticamente o CNAE de uma clínica que realiza cirurgias ou exames.
A classificação influencia o licenciamento, o cadastro municipal, a tributação e as obrigações regulatórias.
5. Faça a simulação tributária
Antes de abrir a empresa, devem ser comparados os principais regimes disponíveis.
- Simples Nacional
Os serviços médicos estão entre as atividades que podem ser tributadas pelos Anexos III ou V do Simples Nacional, conforme o fator R.
O fator R compara a folha de salários e encargos dos 12 meses anteriores com a receita bruta do mesmo período. Quando o resultado é igual ou superior a 28%, a atividade sujeita à regra pode ser tributada pelo Anexo III. Abaixo desse percentual, pode ser enquadrada no Anexo V.
As regras gerais do regime estão previstas na Lei Complementar nº 123/2006.
A fórmula básica é:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses.
A folha considerada no cálculo segue regras próprias e não deve ser confundida apenas com o salário dos funcionários. Pró-labore, encargos e determinadas remunerações podem integrar a apuração conforme a legislação.
O artigo sobre fator R para profissionais da saúde explica como essa relação pode influenciar o anexo e a tributação mensal da empresa médica.
- Lucro Presumido
No Lucro Presumido, IRPJ e CSLL são calculados com base em percentuais definidos pela legislação, além da incidência de PIS, Cofins e ISS.
Para serviços profissionais em geral, é comum a aplicação de presunção de 32%. Entretanto, determinados serviços hospitalares e atividades de auxílio diagnóstico e terapia podem ter percentuais reduzidos, desde que cumpram requisitos legais, societários e sanitários específicos.
A redução não se aplica automaticamente porque a empresa atende pacientes ou utiliza a palavra “clínica” em seu nome.
Antes da opção, é necessário comparar faturamento, margem, estrutura operacional e requisitos regulatórios. A Rocha apresenta esses pontos no conteúdo sobre Lucro Presumido para médicos e clínicas.
- Lucro Real
No Lucro Real, o IRPJ e a CSLL são calculados a partir do lucro contábil ajustado.
O regime pode ser analisado por empresas com margens menores, despesas elevadas, estruturas complexas ou outras características específicas. Em contrapartida, exige controles contábeis, financeiros e fiscais mais detalhados.
6. Registre a empresa
Depois de definir o planejamento, o processo normalmente inclui:
- consulta de viabilidade;
- elaboração do ato constitutivo;
- registro no órgão competente;
- obtenção do CNPJ;
- inscrição municipal;
- definição do regime tributário;
- autorização para emissão de notas fiscais;
- licenciamento, quando aplicável;
- registro nos órgãos profissionais.
A ordem pode variar conforme o município, o tipo societário e a estrutura empresarial.
7. Verifique o registro da empresa no CRM
Empresas, instituições e estabelecimentos prestadores ou intermediadores de assistência médica estão sujeitos às regras de cadastro e registro nos Conselhos Regionais de Medicina.
A regularização pode envolver indicação de diretor técnico, documentos societários, relação de atividades, pagamento de taxas e emissão de certificado.
As regras gerais podem ser consultadas nos serviços e orientações do Conselho Federal de Medicina. Mesmo quando o médico trabalha sozinho, é necessário verificar as exigências do CRM da jurisdição onde a empresa está estabelecida.
8. Atualize contratos e dados de pagamento
Após a abertura, hospitais, clínicas, operadoras e demais contratantes devem receber os novos dados empresariais.
Podem ser solicitados:
- cartão do CNPJ;
- contrato social;
- inscrição municipal;
- dados bancários;
- certidões;
- certificado do CRM;
- comprovante de regime tributário;
- declaração sobre retenções;
- nota fiscal;
- contrato de prestação de serviços.
Os recebimentos da empresa devem ser direcionados à conta bancária empresarial, evitando mistura com a movimentação pessoal.
9. Defina pró-labore e distribuição de lucros
O pró-labore remunera o trabalho do sócio na empresa. Sobre ele podem incidir contribuição previdenciária e Imposto de Renda, conforme os valores e as regras aplicáveis.
A distribuição de lucros representa a destinação do resultado empresarial apurado depois do reconhecimento de receitas, despesas e tributos.
Esses pagamentos devem ser tratados separadamente. Transferências sem identificação da conta empresarial para a conta pessoal dificultam a comprovação da natureza dos valores.
10. Organize a emissão de notas fiscais
A nota fiscal deve refletir:
- o serviço prestado;
- o contratante;
- o valor;
- a competência;
- o código municipal;
- a incidência do ISS;
- eventuais retenções;
- os dados do contrato.
Erros no código do serviço ou nas retenções podem resultar em pagamento duplicado, recolhimento insuficiente ou divergências fiscais.
Quais obrigações uma empresa médica precisa cumprir?
As obrigações variam conforme o regime, o município, a existência de funcionários, os serviços prestados e a origem dos recebimentos.
Entre as principais estão:
- emissão de notas fiscais;
- apuração e pagamento dos tributos;
- escrituração contábil;
- obrigações do Simples Nacional, quando optante;
- declarações fiscais;
- folha de pagamento;
- eSocial;
- recolhimentos previdenciários;
- controle de pró-labore;
- retenções tributárias;
- obrigações municipais;
- renovação de licenças e registros;
- Declaração de Serviços Médicos e de Saúde, quando aplicável.
A Dmed deve ser apresentada pelas pessoas jurídicas e equiparadas abrangidas pelas regras da Receita Federal que recebem pagamentos de pessoas físicas pela prestação de determinados serviços de saúde.
As orientações oficiais sobre a Declaração de Serviços Médicos e de Saúde detalham quem deve entregar a declaração e quais informações precisam ser prestadas.
Nem toda empresa médica terá exatamente o mesmo conjunto de obrigações. Por isso, a análise precisa considerar como os honorários são recebidos, quem realiza os pagamentos e quais serviços constam nas notas fiscais.
Como a Reforma Tributária afeta médicos que atuam como PJ?
A Reforma Tributária criou a CBS e o IBS, que substituirão gradualmente tributos incidentes sobre o consumo. A transição altera a forma de apuração dos impostos, o tratamento dos créditos e a configuração dos documentos fiscais.
Para médicos e clínicas, a adaptação exige atenção a:
- contratos de prestação de serviços;
- formação de preços;
- emissão dos documentos fiscais;
- aproveitamento de créditos;
- escolha entre regimes tributários;
- estrutura de clínicas com vários profissionais;
- repasse de honorários;
- separação entre receitas próprias e valores de terceiros.
A Lei Complementar nº 214/2025 regulamenta pontos centrais do IBS e da CBS, incluindo regras aplicáveis aos serviços de saúde e à transição para o novo sistema.
A abertura da empresa deve considerar não apenas a economia imediata, mas também a adaptação dos sistemas, contratos e processos fiscais ao novo modelo tributário.
O artigo sobre Reforma Tributária para a área da saúde apresenta os principais impactos para consultórios, clínicas e profissionais que atuam como pessoa jurídica.
Principais erros ao migrar para Pessoa Jurídica
1. Abrir o CNPJ sem comparar os regimes
Escolher automaticamente o Simples Nacional pode levar a uma tributação inadequada.
O regime deve ser definido com base no faturamento, na folha de pagamento, na margem, na atividade e no município. Uma simulação anterior à abertura ajuda a evitar custos tributários desnecessários.
2. Usar um CNAE incompatível
O CNAE errado pode gerar divergências no alvará, no CRM, nas notas fiscais e na tributação.
Para evitar o problema, a descrição dos serviços deve ser analisada antes do registro e comparada com a operação que será efetivamente realizada.
3. Misturar as contas pessoais e empresariais
Utilizar a conta do CNPJ para despesas particulares enfraquece os controles e dificulta a apuração do lucro.
O médico deve manter conta empresarial, registrar as retiradas e preservar os documentos relacionados aos pagamentos da empresa.
4. Distribuir todo o faturamento como lucro
Faturamento não é lucro.
Antes da distribuição, devem ser considerados impostos, despesas, custos, pró-labore, obrigações e necessidade de caixa. A retirada sem demonstração contábil pode gerar riscos fiscais e financeiros.
5. Ignorar o registro no CRM
A obtenção do CNPJ não substitui a regularização profissional.
A empresa deve verificar cadastro, diretor técnico, certificado e demais exigências do Conselho Regional de Medicina.
6. Tratar a contratação PJ como proteção trabalhista automática
A forma contratual não prevalece sobre a realidade da relação.
Contratos com subordinação, pessoalidade, habitualidade e controle podem gerar questionamentos trabalhistas, mesmo quando o profissional emite nota fiscal.
Benefícios de uma migração bem estruturada
Redução de custos tributários
A comparação entre os regimes permite encontrar uma estrutura mais eficiente, sem depender de enquadramentos artificiais ou decisões baseadas apenas na alíquota inicial.
Maior segurança fiscal
Notas fiscais, tributos, retiradas e obrigações passam a seguir procedimentos documentados e compatíveis com a operação.
Melhor controle financeiro
A separação das contas mostra quanto a atividade gera, quanto custa e quanto pode ser retirado sem comprometer o caixa.
Eficiência operacional
Contratos, faturamento, folha, repasses e pagamentos são organizados dentro de uma rotina empresarial.
Capacidade de expansão
A estrutura jurídica facilita a entrada de sócios, a contratação de equipe, a abertura de consultório e a aquisição de equipamentos.
Tomada de decisão baseada em dados
Com demonstrações contábeis e indicadores, o médico consegue avaliar rentabilidade, necessidade de reajustes, capacidade de investimento e viabilidade de novos projetos.
Perguntas frequentes sobre Pessoa Jurídica para médicos
1.Todo médico precisa abrir uma empresa?
Não. O médico pode atuar como pessoa física, empregado ou pessoa jurídica, conforme sua forma de trabalho. A abertura do CNPJ deve ser avaliada quando houver vantagens contratuais, operacionais ou tributárias.
2.Médico pode abrir empresa no Simples Nacional?
Sim, desde que a empresa cumpra os requisitos do regime. Os serviços médicos podem ser tributados pelo Anexo III ou pelo Anexo V, conforme o fator R e as demais regras aplicáveis.
3.Médico pode ser MEI?
Não. A atividade médica não está entre as ocupações permitidas ao Microempreendedor Individual. O profissional deve avaliar outra natureza jurídica, como uma sociedade limitada unipessoal ou uma sociedade com outros médicos.
4.É obrigatório pagar pró-labore?
Quando o sócio trabalha regularmente na empresa, a remuneração pelo trabalho deve ser analisada. O pró-labore não deve ser substituído integralmente por distribuição de lucros apenas para evitar contribuições.
5.Médico PJ precisa emitir nota fiscal?
Sim. A empresa deve documentar os serviços prestados por meio da nota fiscal correspondente, seguindo as regras do município e do contrato firmado com o tomador.
6.A empresa médica precisa entregar Dmed?
A obrigação pode existir quando a pessoa jurídica recebe de pessoas físicas valores relacionados aos serviços de saúde abrangidos pelas regras da declaração. O enquadramento depende da atividade e da origem dos pagamentos.
O que avaliar antes de deixar de atuar como pessoa física
A Pessoa Jurídica para médicos pode reduzir custos, facilitar contratos e melhorar o controle da atividade profissional. No entanto, a vantagem depende de uma estrutura compatível com o faturamento, os serviços e os planos do médico.
Antes da migração, devem ser definidos:
- natureza jurídica;
- objeto social;
- CNAEs;
- regime tributário;
- registro no CRM;
- emissão de notas fiscais;
- conta bancária empresarial;
- pró-labore;
- distribuição de lucros;
- obrigações fiscais;
- contratos com instituições;
- controles contábeis e financeiros.
A mudança deve ter uma data de transição clara. Receitas anteriores à abertura, serviços em andamento e contratos vigentes precisam ser tratados corretamente para evitar mistura entre a pessoa física e a empresa.
Migre para Pessoa Jurídica com o suporte da Rocha
A Rocha Contábil auxilia médicos na abertura e regularização de empresas, análise de CNAEs, escolha do regime tributário e organização das obrigações contábeis, fiscais e trabalhistas.
O atendimento pode incluir simulação entre Simples Nacional e Lucro Presumido, planejamento do fator R, definição de pró-labore, escrituração contábil, folha de pagamento, emissão fiscal e acompanhamento financeiro. A Rocha também orienta clínicas e consultórios que precisam revisar contratos, repasses e estruturas societárias diante das mudanças tributárias.
Antes de abrir o CNPJ ou transferir seus contratos para uma empresa, solicite uma análise com a equipe da Rocha. O diagnóstico permite identificar o modelo mais adequado para sua atividade médica, estimar os custos da migração e estruturar a nova empresa com mais segurança fiscal e financeira.